
Poucas semanas atrás, abordamos como a massa de renda e o crescimento do estoque de dívida afetam o endividamento das famílias destacando que essa dinâmica vem contribuindo para um aperto relevante do orçamento, o que pode se refletir em desaceleração do consumo nos próximos trimestres.
Nesta semana, o foco recai sobre o comprometimento de renda das famílias: o percentual da renda destinado ao pagamento de dívidas. Como a métrica é sensível tanto ao grau de endividamento quanto ao nível de juros, ambos em patamares elevados, não surpreende que venha renovando máximas históricas, já próxima dos 30%. O número cheio, porém, não conta toda a história.
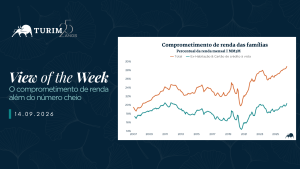
O gráfico desta semana compara a evolução histórica da medida oficial de comprometimento de renda, divulgada pelo Banco Central, com uma estimativa que exclui as parcelas associadas ao financiamento imobiliário e aos gastos com cartão de crédito à vista.
Essa exclusão é importante para capturar de forma mais precisa o efeito do aperto sobre o orçamento das famílias. O custo do crédito imobiliário tende a substituir o que seria gasto com aluguel, enquanto o pagamento do cartão à vista, que cresceu de forma expressiva com o avanço da bancarização, tende a refletir mais o gasto corrente do que um comprometimento efetivo da renda futura.
Ainda assim, mesmo cerca de 10 pontos percentuais abaixo da leitura oficial, a métrica depurada segue próxima das máximas históricas, atingidas em 2011 e 2023, e mantém dinâmica de aceleração na margem. A exclusão desses componentes sugere um quadro menos extremo, mas ainda distante do ideal.